Dólar Oficial
$1.570
Dólar Blue
$1.555
Dólar Tarjeta
$2.041
Euro
€1.738,38
Real
R$281,46
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
CRÉDITO PARA LA VIVIENDA
Los hipotecarios despegan: octubre fue el mejor mes en un año y ya son la única línea que crece a dos dígitos
Un informe de First Capital Group muestra que los préstamos para comprar casa aumentaron 5,3% en octubre. El Gobierno, además, amplió el acceso al programa oficial con fondos de la ANSES.
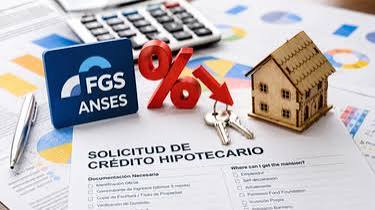
Los créditos hipotecarios mostraron en octubre su mejor desempeño de los últimos 12 meses y fueron la línea de financiación que más creció, según un informe de la consultora First Capital Group basado en datos del Banco Central. En paralelo, el Gobierno amplió el acceso al programa oficial, financiado con recursos del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES, al eliminar el requisito de que el préstamo se destine exclusivamente a primera vivienda a partir de su segunda etapa. Desde el sector inmobiliario y la consultora Empiria advierten, sin embargo, que el límite empieza a estar en la demanda, por los ingresos de las familias.
Los hipotecarios, incluidos los ajustables por inflación o UVA, subieron 5,3% nominal en el mes y su saldo llegó a $9,6 billones, tras sumar $481.677 millones, el mayor incremento en un año. Explicaron el 22,6% del aumento total del crédito, que creció $2,13 billones, y ya representan el 8,6% de la cartera de préstamos en pesos ($111 billones), frente al 6,9% de un año atrás.
Entre agosto y octubre, el saldo creció $1,35 billones (16,4% nominal), un 72% más que entre mayo y julio, cuando el aumento fue de $784.000 millones. En la comparación interanual, el incremento es de 64,3% frente a los $5,8 billones de octubre de 2025. En términos reales, subieron 3,3% mensual y 23,7% anual.
Es la única línea con un crecimiento real de dos dígitos en el último año. En el mismo período, los préstamos comerciales subieron 4,2% real, mientras que los personales cayeron 8,3%, los prendarios bajaron 10,4% y el uso de las tarjetas de crédito se redujo 12,2%.
Guillermo Barbero, socio de First Capital, comentó: “Se mantiene firme la colocación de estas operaciones, superando en el mes a los anteriores. Parece dar resultados la política de fondeo implementada por el Gobierno Nacional para promover la oferta por parte de los bancos. La suba del dólar y de forma incipiente de las propiedades contribuyen a marcar un crecimiento más amplio”.
El programa, por un total de $2 billones, apunta a que el Ministerio de Economía entregue entre 17.000 y 18.000 hipotecas. En los próximos días se espera la tercera subasta del Banco Central. La segunda, realizada hace un mes, adjudicó el cupo previsto de $200.000 millones, con ofertas por $246.000 millones, por debajo de los $258.640 millones del lanzamiento. En la primera pujaron 18 bancos y quedaron 13; en la última se presentaron 14 y resultaron designadas 12.
Las entidades deben ofrecer créditos para adquirir, construir, ampliar o refaccionar viviendas, con un plazo mínimo de 15 años, una tasa máxima anual de 7,5% más ajuste por UVA y un monto máximo de 150.000 UVA por persona, equivalentes hoy a unos $321 millones o US$208.000. Para una propiedad de unos US$106.000 y un préstamo de alrededor de US$80.000, el ingreso familiar neto requerido ronda los $3,46 millones mensuales. Además, hace falta contar con el 25% del valor que no financia el banco y cubrir los gastos de la operación.
Más consultas, pero con un freno
El sector inmobiliario celebró la evolución del programa, aunque con cautela. Reconoce más consultas y mejores condiciones por la baja reciente de tasas, pero señala que falta profundizar la tendencia para que se traduzca en más créditos aprobados y compradores.
Federico González Rouco, economista de Empiria, indicó: “Se desembolsaron US$ 286 millones en octubre, US$ 6 millones más que en septiembre. El problema empieza a estar en la demanda, no en la oferta, por ingresos y consumo”. Y planteó la posibilidad de que el fondeo del FGS se extienda a créditos para viviendas en pozo o proyectos: “Ojalá. Sería una gran noticia”.

Más de economía